معهد "ماس": فائض الشيكل.. أزمة مزمنة في الاقتصاد الفلسطيني
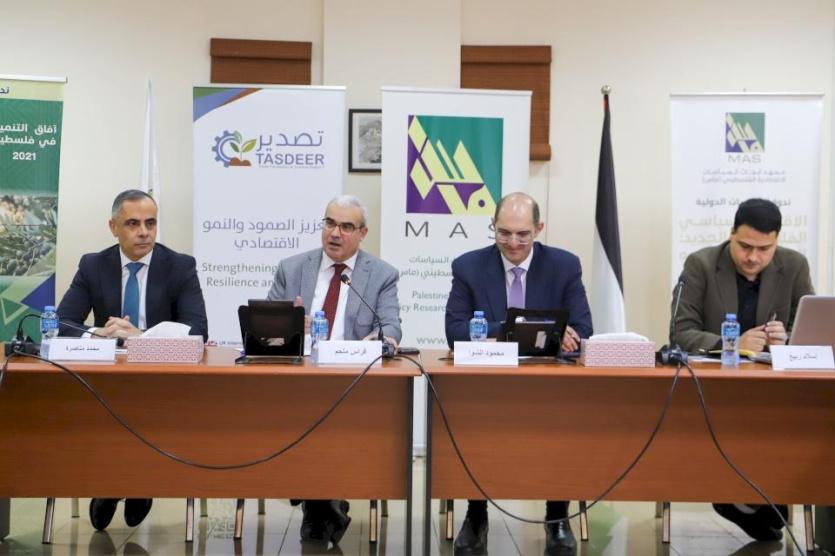
عقد معهد أبحاث السياسات الاقتصادية الفلسطيني (ماس)، لقاء الطاولة المستديرة السابع لعام 2026 لمناقشة "فائض الشيكل: أزمة مزمنة في الاقتصاد الفلسطيني" وذلك في مقر المعهد وعبر تقنية الزووم.
أعد الورقة الخلفية الباحث في المعهد السيد إسلام ربيع، فيما قدم محمد مناصرة نائب محافظ سلطة النقد الفلسطينية مداخلة أولى، والسيد محمود الشوا مدير عام بنك فلسطين مداخلته الثانية.
افتتح المدير العام للمعهد د. فراس ملحم اللقاء، مرحباً بالمشاركين، موضحاً أن هذه الجلسة تأتي ضمن سلسلة من اللقاءات التي ينظمها المعهد بالشراكة مع برنامج "تصدير"، والتي بدأت بجلسة تناولت أزمة بنوك المراسلة، فيما تركز الجلسة الحالية على أزمة فائض الشيكل، باعتبارها إحدى أبرز الأزمات التي تواجه الاقتصاد الفلسطيني.
وأعرب عن تقديره لهذه الشراكة، التي ينفذها برنامج "تصدير" من خلال شركة كوواتر – المملكة المتحدة (Cowater) بتمويل من الحكومة البريطانية. وفي عرضه للورقة الخلفية، استعرض الباحث ربيع أبرز مصادر تشكل فائض الشيكل في الاقتصاد الفلسطيني، موضحًا أن العمالة الفلسطينية في إسرائيل والمستوطنات، ومشتريات فلسطينيي الداخل والقدس، وحركة التجارة الخارجية، ولا سيما الصادرات الفلسطينية إلى إسرائيل، تمثل أهم قنوات تدفق الشيكل إلى السوق المحلي. وبناءً على المستويات الحالية للنشاط الاقتصادي، يتطلب الأمر تحويل ما بين 25 و30 مليار شيكل سنويا إلى الجهاز المصرفي الإسرائيلي.
وأوضح أن هذه التدفقات تفوق قدرة النظام المصرفي على إعادة ترحيل النقد إلى إسرائيل في ظل سقوف الترحيل المحددة، ما أدى إلى تراكم فائض الشيكل في المصارف الفلسطينية، خاصة مع استمرار اتساع النشاط الاقتصادي والتجاري. وفيما يتعلق بتداعيات فائض الشيكل، فإن استمرار تكدسه في المصارف الفلسطينية يحد من قدرتها على استيعاب المزيد من الإيداعات النقدية بعملة الشيكل، في ظل محدودية القدرة على ترحيله إلى البنوك الإسرائيلية.
وأشار إلى أن شحن النقد أصبح أحد المصادر الرئيسية لتغذية حسابات المصارف الفلسطينية لدى البنوك المراسلة، خاصة مع توقف إسرائيل عن تحويل المبالغ النقدية منذ حزيران 2025، وتراجع تعويضات العاملين الفلسطينيين في إسرائيل. كما أشار إلى المخاطر المرتبطة باستقرار علاقات المراسلة المصرفية، لما قد يترتب على توقفها من صعوبات في تسوية مدفوعات التجارة الخارجية واستيراد السلع والخدمات الأساسية.
وبين أن تراكم فائض الشيكل في خزائن البنوك الفلسطينية يتسبب في خسائر مباشرة وغير مباشرة تقلص من حجم أرباحها، نتيجة تجميد جزء من أصولها وحرمانها من عوائد الإيداع والاستثمار، إلى جانب ارتفاع التكاليف التشغيلية والإدارية، وأعباء التخزين، ومتطلبات الاقتراض قصير الأجل.
وفيما يتعلق بالإجراءات المتخذة للتخفيف من التعامل بالنقد، أوضح الباحث أن سلطة النقد الفلسطينية طورت أدوات وخطط استجابة لإدارة مخاطر علاقات المراسلة المصرفية مع الجانب الإسرائيلي، وحشدت دعمًا دوليا للحفاظ على استمرارية هذه العلاقات والتخفيف من الآثار السلبية لتراكم الشيكل، بما يعزز كفاءة الجهاز المصرفي وموثوقيته، إلى جانب ذلك اعتمدت سلطة النقد استراتيجية متكاملة للتحول الرقمي تهدف إلى تعزيز استخدام التكنولوجيا المالية في تنفيذ المعاملات اليومية وتقليص الاعتماد على التعاملات النقدية، خاصة بعملة الشيكل.
وتظهر الورقة بحسب بيانات سلطة النقد نمواً قياسياً في منظومة المدفوعات الإلكترونية، التي سجلت بين حزيران 2025 وحزيران 2026 نحو 126.4 مليون معاملة بقيمة 35.2 مليار دولار، ويأتي هذا الارتفاع نتيجة استخدام أنظمة الدفع الفوري ونقاط البيع والسداد الرقمي، إلى جانب إصدار تعليمات تنظيمية للمصارف تهدف إلى تعزيز مرونة العمليات المصرفية وتسهيل تمويل القطاعات الاقتصادية الحيوية.
وأوضح الباحث أن إجراءات التحول الرقمي وتطوير أنظمة الدفع أسهمت في تقليص الاعتماد على النقد وتعزيز كفاءة النظام المالي، إلا أن أثرها في معالجة فائض الشيكل لا يزال محدوداً نسبياً، كونها لا تعالج تدفق الشيكل إلى السوق مقابل محدودية القدرة على ترحيله إلى الخارج، ما يتطلب زيادة كميات الترحيل أو إيجاد قنوات بديلة لتسوية الأرصدة.
وفيما يتعلق بالسيناريوهات المتوقعة، أوضح الباحث أن القطاع المصرفي الفلسطيني يواجه مسارين رئيسيين: الأول يتمثل في قطع علاقات المراسلة المصرفية ووقف ترحيل فائض الشيكل، بما يفرض تداعيات واسعة على النشاط الاقتصادي ويستدعي الاستعداد عبر خطط لإدارة المخاطر وتطوير بدائل نقدية وإلكترونية؛ والثاني يتمثل في استدامة علاقات المراسلة وانتظام ترحيل السيولة الفائضة، من خلال ترتيبات مؤسسية تضمن استمرارية هذه العلاقات ورفع سقوف ترحيل الشيكل بما يتناسب مع حجم التجارة والتدفقات النقدية. وأشار إلى صعوبة ترجيح أي من السيناريوهين في ظل حالة عدم اليقين، مؤكداً أهمية الاستعداد لكلا المسارين.
تقترح الورقة بافتراض تحقق السناريو الثاني مجموعة من التوصيات التنفيذية والسياساتية، تتطلب الجمع بين الإجراءات قصيرة الأجل لإدارة السيولة المتراكمة، والحلول متوسطة وطويلة الأجل للحد من تدفقاته، من خلال رفع سقوف ترحيل الشيكل وضمان استمرارية علاقات المراسلة المصرفية، وتوسيع استخدام المدفوعات الإلكترونية، وتشجيع التعامل بالدولار والدينار، وتنويع العلاقات التجارية والأسواق الخارجية، وتعزيز الصادرات، والحد من المعاملات المالية غير القانونية.
كما شملت التوصيات تطوير قنوات تسوية إقليمية وبدائل لإدارة السيولة، وتخفيف الأعباء التشغيلية على المصارف، وتعزيز الاستثمار في التكنولوجيا المالية والطاقة المتجددة، إلى جانب تنسيق الجهود بين سلطة النقد والحكومة والمصارف والقطاع الخاص والشركاء الدوليين.
وفي مداخلته، أكد محمد مناصرة نائب محافظ سلطة النقد الفلسطينية أن الورقة شخصت الواقع بشكل سليم، مشيراً إلى أن جزء كبير من توصياتها يجري العمل على تنفيذها من خلال إجراءات اتخذت خلال الفترة الماضية، خاصة في مجال تعزيز الدفع الإلكتروني وحصر التدفقات المالية الواردة إلى القطاع المصرفي، وتطوير الأتمتة المحلية للانتقال إلى منظومة أتمتة عالمية.
وأوضح أنه تم الاتفاق مع شركة "فيزا" العالمية على خفض كلفة الدفع الالكتروني إلى 1.5% بدلاً من 6-7% داعيا إلى تشجيع المواطنين والعاملين في المناطق الإسرائيلية على استخدام وسائل الدفع الرقمية.
كما أشار إلى أن سلطة النقد تعمل على تطوير البنية التحتية وتعزيز التدفقات النقدي. وفيما يتعلق بالشيكل، أوضح أن استمرار الاستيراد من إسرائيل أو عبرها يبقيه في التداول. وأكد إمكانية حشد دعم المجتمع الدولي للضغط باتجاه مراعاة خصوصية فلسطين كدولة تحت الاحتلال وتأثير هذه الإجراءات على التجارة، مشددًا على أن فلسطين ليست جاهزة حالياً للانتقال إلى عملة وطنية، وأن التحول الرقمي يمثل البديل الأكثر واقعية في المرحلة الراهنة.
بدوره، أكد محمود الشوا، مدير عام بنك فلسطين، أن فائض الشيكل وتحديات علاقات المراسلة المصرفية يمثلان من أبرز التحديات الهيكلية التي يواجهها الاقتصاد الفلسطيني، مشيراً إلى أن استمرار تراكم السيولة النقدية بالشيكل لدى المصارف يعني عملياً تجميد جزء من الأموال خارج دائرة الاستثمار والتوظيف، بما يحرم الاقتصاد من فرصة الاستفادة منها في تمويل النشاط الاقتصادي والإنتاجي.
وأوضح أن هذه الأموال لا تشكل عبئاً على القطاع المصرفي فحسب، بل تمثل أيضاً تكلفة فرصة ضائعة نتيجة عدم إمكانية توظيفها بالشكل الأمثل. وأوضح الشوا أن مشكلة فائض الشيكل ترتبط بطبيعة الاقتصاد الفلسطيني وتركيبته النقدية والتجارية، إذ يشكل الشيكل عملياً عملة البيع الرئيسية لدى التاجر الفلسطيني، فيما لا تزال نسبة مهمة من المعاملات تتم نقداً.
وأشار إلى أن تدفقات الشيكل تستمر بمستويات مرتفعة رغم التراجع الكبير في أعداد العمالة الفلسطينية داخل إسرائيل، ما يعكس تعدد مصادر هذه التدفقات وتشابكها مع حركة التجارة والإنفاق والمدفوعات بين الجانبين.
وأكد أن استمرار هذه الاختلالات يضغط على دورة النقد ويحد من قدرة القطاع المصرفي على إعادة توظيف السيولة في الاقتصاد، كما يزيد من كلفة إدارة النقد والتعامل معه ونقله، الأمر الذي يجعل معالجة فائض الشيكل قضية اقتصادية تتجاوز القطاع المصرفي لتؤثر في كفاءة الدورة الاقتصادية ككل.
وفي هذا السياق، أشار الشوا إلى أن التحول المتسارع نحو المدفوعات الرقمية، ولا سيما في قطاع غزة، يمثل فرصة مهمة لتقليل الاعتماد على النقد وتعزيز كفاءة حركة الأموال، مؤكداً أن توسيع استخدام أدوات الدفع الإلكتروني يمكن أن يسهم تدريجياً في الحد من الضغوط المرتبطة بتراكم السيولة النقدية.
